arrow_upward star_border
Prix de part - Hausse : +5,00%
200.00 €/part
->
210.00 €/part
Wemo REIM annonce la revalorisation du prix de part de la
SCPI Wemo ONE qui passe de 200,00 € à 210,00 € (+5,00%) à compter du 1er avril 2026.
Cette évolution traduit la création de valeur enregistrée depuis le lancement de la SCPI et matérialise, pour les associés, une partie des plus-values latentes constatées sur le patrimoine à l’issue des expertises de fin 2025.
Après cette revalorisation, le prix de souscription demeure inférieur de -3,99% par rapport à la valeur de reconstitution de 218,50 € au 31 décembre 2025.
arrow_upward star_border
Dividende - 1ère distribution
->
5.00 €/part
Wemo One distribue son premier acompte de dividende de 5,00 €/part au titre du troisième trimestre 2024.
La société de gestion affiche un taux de distribution cible de 9,5% pour 2025. Cette performance à court terme est non garantie.
arrow_upward star_border
Investissement - 1ères acquisitions
->
1.45 M€
La SCPI Wemo One finalise ses premiers investissements un mois après son lancement commercial.
Un commerce situé à Saint-Pol-sur-Mer (59) près de Dunkerque, loué à l'enseigne Marie Blachère (Boulangerie) délivrant un rendement AEM de 8,00% pour 0,6 M€.
Un commerce à Jerez-de-la-Frontera en Andalousie (Espagne) loué à Pepco (Chaine de distribution Polonaise) délivrant un rendement AEM de 9,00% pour 0,85 M€
more_horiz star_border
Lancement - Wemo One
->
200.00 €/part
Wemo Reim lance la SCPI Wemo One, nouvelle SCPI diversifiée qui souhaite se positionner parmi les meilleures SCPI en tirant parti d'une conjoncture favorable aux acheteurs pour bâtir un portefeuille immobilier à fort rendement.
La SCPI ciblera toutes typologies d'actifs (logistique, commerce, entrepôt, santé, éducation, bureau) d'un montant inférieurs à 5 M€ en zone Euro.
Accessible à partir de 1 000 € (5 parts), Wemo One ambitionne un taux de distribution cible de 7,00%.
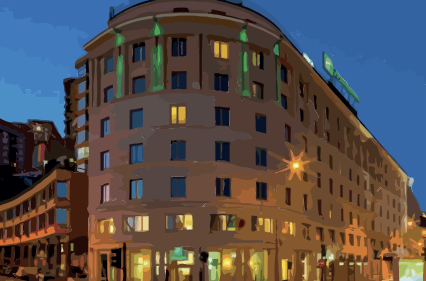


Wemo One poursuit au 3ème trimestre 2026 le déploiement de sa stratégie « Smart Caps » avec une collecte nette de 19,76 M€ (+6,54 % vs T2), qui porte la capitalisation à 166,13 M€, et l'acquisition d'un hôtel Holiday Inn 4 étoiles à Gênes pour 14,50 M€ (rendement de 8,10 %, bail ferme de 12 ans). Le taux d'occupation financier recule à 98,70 % contre 99,83 % au trimestre précédent, après 100,00 % jusqu'au 1er trimestre 2026, tandis que l'acompte brut de 4,44 €/part porte la distribution cumulée à 16,88 €/part, soit 84,4 % de l'objectif 2026 de 20,00 €/part (non garanti). Avec 85,3 % du patrimoine situé en Europe hors de France et un sous-investissement cumulé de l'ordre de 36 M€ depuis janvier, le rythme de déploiement du capital reste le point de suivi central pour la trajectoire de distribution.
SOUSCRIPTION - La collecte brute de la SCPI Wemo One s'établit à 19,91 M€ au 3ème trimestre 2026, contre 18,56 M€ au 2ème trimestre 2026 (+7,27 %), et la collecte nette de 19,76 M€ progresse de +6,54 % par rapport aux 18,55 M€ du trimestre précédent, portant la capitalisation à 166,13 M€ (+13,50 %). Ce niveau confirme la stabilisation du rythme de collecte autour de 20 M€ par trimestre après le pic de 48,99 M€ du 1er trimestre 2026, soit 87,29 M€ de collecte nette cumulée depuis janvier ; l'objectif de capitalisation proche de 200 M€ d'ici fin 2026 (non garanti) laisserait ainsi environ 33,87 M€ à lever au 4ème trimestre, un rythme supérieur à celui des deux derniers trimestres. Côté liquidité, 715 parts en retrait sont enregistrées contre 25 au trimestre précédent, pour un volume de 0,15 M€ (au prix acheteur) et un ratio de cession de 1 %, un niveau qui reste marginal au regard des 791 076 parts en circulation. Le ratio de liquidité à 3 mois demeure à 100 %, sans part en attente de retrait et avec un délai de cession immédiat.
ACQUISITION - Au 3ème trimestre 2026, Wemo REIM a réalisé une seule acquisition pour 14,50 M€, couverte par les ressources du trimestre (19,76 M€) et dégageant un sous-investissement de 5,26 M€.
- Hôtel 4 étoiles Holiday Inn à Gênes (Italie) pour 14,50 M€ - 8 424 m², locataire unique CHC Group, bail ferme de 12 ans, rendement de 8,10 %, acquis 13,92 M€ net vendeur pour une valeur d'expertise de 15,80 M€ (plus-value latente de 1,88 M€).
Cet actif, plus de cinq fois supérieur à la taille moyenne de 2,8 M€ des acquisitions hors hôtellerie et industriels, déroge à la règle initiale des Small Caps sans pour autant résorber le sous-investissement cumulé de 36,19 M€ depuis janvier 2026 (auxquels s'ajoutent 4,47 M€ de disponibilités fin 2025), soit environ 27 % de la valeur de réalisation globale d'environ 132 M€ au 30 juin 2026. Depuis janvier, Wemo One totalise 10 acquisitions pour environ 50 M€ acte en main, tandis que le ratio d'endettement s'établit à 9,8 % contre 11,20 % de taux d'engagement fin 2025, la société de gestion indiquant pouvoir renforcer progressivement son recours à l'emprunt dans les prochains mois.
CESSION - Aucun arbitrage n'a été réalisé par Wemo One au 3ème trimestre 2026, dans la continuité de l'absence de cession depuis le lancement de la SCPI, cohérente avec sa phase de constitution du patrimoine.
GESTION - Le taux d'occupation financier ressort à 98,70 % au 3ème trimestre 2026, identique en exploitation effective, en baisse de -113 bp par rapport aux 99,83 % du 2ème trimestre 2026. Les surfaces sous gestion atteignent 84 343 m² (+8 424 m²) sous l'effet de l'acquisition du trimestre. La WALB s'allonge à 7,20 ans (contre 6,90 ans) et la WALT à 13,40 ans (contre 12,00 ans), portées par le bail ferme de 12 ans de l'hôtel de Gênes, ce qui offre une visibilité locative longue et réduit le risque de renouvellement identifié pour l'horizon 2028-2029. Les loyers encaissés s'élèvent à 2,10 M€ contre 1,90 M€ au 2ème trimestre 2026.
VALORISATION - Le prix de souscription est maintenu à 210,00 €/part depuis sa revalorisation de +5,00 % au 1er avril 2026 (contre 200,00 €/part), pour un prix de retrait de 189,00 €/part. La valeur de reconstitution s'établit à 220,30 €/part au 30 juin 2026 (+0,82 % par rapport aux 218,50 €/part de fin 2025) et la valeur de réalisation à 189,30 €/part (+1,07 % contre 187,30 €/part), plaçant le prix de souscription en décote de -4,68 % sur la reconstitution, soit 5,32 points de marge avant le seuil de -10 % du canal réglementaire ; cette décote, associée à sous investissement, exerce un effet dilutif sur la quote-part des associés en place. La société de gestion anticipe par ailleurs des ajustements de valeur liés à la remontée des taux, un point à suivre lors des prochaines expertises pour la lecture de l'évolution de l'ANR.
DISTRIBUTION - Au titre du 3ème trimestre 2026, Wemo One a distribué un acompte de dividende brut de 4,44 €/part, en baisse de -19,13 % par rapport aux 5,49 € du 2ème trimestre 2026 et de -60,67 % par rapport aux 11,29 € du 3ème trimestre 2025, soit un dividende net de 4,09 €/part après 0,35 €/part de fiscalité à la source. La distribution cumulée atteint 16,88 €/part, soit 84,4 % de l'objectif 2026 de 20,00 €/part brut (non garanti), une avance de 9,4 points sur le prorata linéaire de 75 % qui se réduit par rapport au 2ème trimestre (62,2 % contre 50 %), et le cumul recule de -29,05 % face aux 23,79 €/part des neuf premiers mois de 2025. Cette baisse séquentielle prolonge la normalisation anticipée au trimestre précédent : les parts souscrites au 1er trimestre (233 309 parts) sont entrées en jouissance à l'issue du délai de 6 mois, ce qui dissipe l'effet relutif de lancement, tandis que la composante financière reste forte dans le dividende, en lien avec la trésorerie encore non déployée. Rapporté au prix de souscription de 210,00 €/part, l'objectif de 20,00 €/part (non garanti) correspond à un taux de 9,52 % (non garanti), supérieur à la cible structurelle de 7 % (non garanti) communiquée par la société de gestion, et l'atteindre ne requerrait qu'un acompte de 3,12 €/part au 4ème trimestre 2026.
AVIS & SUIVI - Le 3ème trimestre 2026 confirme la normalisation de la distribution (deuxième baisse consécutive de l'acompte, cumul à 84,4 % de l'objectif) et la stabilisation de la collecte, alors que le rapprochement entre collecte et investissements observé au 2ème trimestre n'est que partiellement confirmé : le sous-investissement cumulé de 36,19 M€ constitue une opportunité de relution non captée et pourrait, à terme, exposer à un effet dilutif lorsque les parts correspondantes entreront en jouissance sans revenus locatifs proportionnels. La diversification sectorielle se poursuit avec un second actif hôtelier, qui fait évoluer la répartition géographique (85,3 % hors de France contre une allocation cible de long terme de 75 %) et s'appuie sur un locataire unique pour 14,50 M€. Sur le plan locatif, le TOF de 98,70 % reste élevé mais prolonge le repli amorcé au 2ème trimestre, tandis que l'allongement de la WALB à 7,20 ans renforce la visibilité. La sélectivité accrue de la société de gestion, l'objectif de capitalisation proche de 200 M€ fin 2026 (non garanti), soit 33,87 M€ restant à collecter, et un recours progressif à l'endettement (ratio de 9,8 %) constituent les points à suivre au 4ème trimestre.