La souscription ou l'achat d'une part de SCPI est un investissement de nature immobilière à long terme. La durée de conservation recommandée se situe entre 8 et 10 ans et est indiquée dans le Document d'Informations Clefs (DIC) de chaque SCPI.
Les performances passées ne préjugent pas des performances futures et l'investisseur en SCPI est exposé à des risques :
Risque de perte en capital -
Le capital investi n'est pas garanti, sa valeur peut varier à la hausse comme à la baisse en fonction en particulier de l'évolution des marchés immobiliers.
Risque de baisse des revenus -
Ni le taux de distribution ni le dividende ne sont garantis. Les performances passées ne présagent pas des performances futures.
Risque de liquidité -
Ni la société de gestion, ni la SCPI elle-même ne garantissent la revente ou le retrait des parts. La sortie n’est possible que s’il existe une contrepartie ou s'il a été mis en place un mécanisme de cession des actifs en vertu de la réglementation (dans ce dernier cas la SCPI peut proposer un prix de sortie réduit).
Risque de change -
Certaines SCPI investies à l'étranger peuvent comporter un risque de change lié aux devises étrangères de pays situés hors de la zone euro. Ce risque peut avoir un impact négatif sur la valorisation des actifs immobiliers ainsi que sur les revenus associés.
Risque lié à la gestion discrétionnaire -
Le style de gestion pratiqué par la société de gestion pour le compte de la SCPI repose sur des anticipations de l’évolution des différents marchés et sur la sélection et la gestion des actifs. Il existe un risque que la SCPI ne soit pas investie sur les marchés ou immeubles les plus performants.
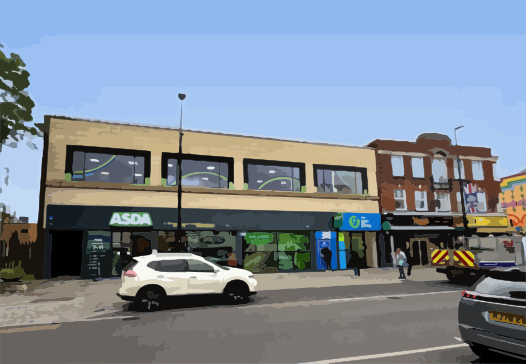


Au 3ème trimestre 2026, la SCPI Epsicap Explore poursuit sereinement sa montée en puissance pour sa première année pleine d'existence : la collecte nette progresse légèrement à 5,30 M€ (+2,40 % vs T2), hissant la capitalisation à 44,21 M€ (+13,54 %) dans des conditions de liquidité absolue sans aucun retrait enregistré. Sur le plan patrimonial, Epsicap Reim concrétise dès début juillet sa première acquisition commerciale au Royaume-Uni — un ensemble de deux commerces à Harrow en proche banlieue londonienne pour 7,79 M€, loué à Asda et The Gym Group sur une durée ferme moyenne de 8,4 ans — tout en maintenant un bilan intégralement désendetté (0,00 % au 30 septembre). L'exploitation locative affiche un TOF ASPIM en hausse à 98,88 % (+5 bp) sur 21 498 m² (11 lignes locatives, WALB de 5,40 ans), tandis que le dividende brut trimestriel reste parfaitement stable à 4,38 € par part (versé en trois mensualités de 1,46 €), portant le cumul sur neuf mois à 13,14 € (soit 5,26 % non annualisé) et confirmant le dépassement attendu de l'objectif annuel de long terme de 6,50 % (non garanti), appuyé par un report à nouveau supérieur à deux mois de distribution.
SOUSCRIPTION - Dans un marché des SCPI toujours sélectif, la levée de fonds confirme sa régularité au 3ème trimestre 2026 avec 5,30 M€ de collecte brute (21 206 parts souscrites, en progression de +2,40 % par rapport aux 5,18 M€ du 2ème trimestre et portant les souscriptions cumulées depuis janvier à 14,04 M€). L'absence totale de demande de rachat depuis le lancement du fonds (ratio de cession nul, 0 part en attente) garantit une liquidité intégrale et permet de convertir 100 % des souscriptions en ressources nettes. Cette progression porte la capitalisation globale de +13,54 % à 44,21 M€ au 30 septembre 2026 (répartie sur 176 821 parts), maintenant le véhicule pleinement en ligne avec son objectif de 50 M€ de capitalisation d'ici la fin de l'exercice.
ACQUISITION - Epsicap Reim a concrétisé dès l'ouverture du trimestre (opération signée le 3 juillet 2026 et enregistrée en base au 15 juillet) la première acquisition commerciale de la SCPI pour un montant global d'investissement de 7,79 M€ :
- Ensemble de deux commerces de pied d'immeuble d'une surface totale de 2 867 m² situé sur l'artère commerçante de Harrow dans la proche banlieue de Londres (Royaume-Uni), intégralement loué à Asda (acteur majeur de la distribution alimentaire britannique) et The Gym Group (leader britannique des salles de sport) sur une durée ferme résiduelle moyenne de 8,4 ans à l'acquisition.
Avec 7,79 M€ investis sur les neuf premiers mois de l'exercice contre 14,04 M€ de collecte nette (solde de +6,25 M€ sur neuf mois), l'excédent de ressources accumulé au premier semestre a permis d'apurer intégralement les 4,69 M€ de dettes financières inscrites au bilan fin 2025 tout en finançant l'actif britannique à 100 % en fonds propres ; désormais totalement désendetté, le véhicule s'appuiera sur la poursuite de sa collecte courante pour saisir de nouvelles opportunités européennes.
CESSION - Engagée dans la constitution initiale de son portefeuille paneuropéen, Epsicap Explore n'a réalisé aucun arbitrage au cours du 3ème trimestre 2026, demeurant exempte de toute cession depuis sa création fin 2025.
GESTION - L'intégration de l'actif londonien porte les surfaces totales sous gestion à 21 498 m² (+2 867 m² sur le trimestre), réparties sur 11 lignes locatives. Sur le plan opérationnel, la qualité locative se consolide : le taux d'occupation financier ASPIM progresse de +5 bp pour atteindre 98,88 % au 30 septembre 2026 (contre 98,83 % au T2), la vacance financière se limitant à 1,12 % (taux d'occupation physique en hausse à 99,13 %). En l'absence totale de franchises de loyers ou de travaux pénalisants, le TOF en exploitation effective converge intégralement avec le taux ASPIM à 98,88 % (+5 bp). La visibilité locative se renforce également avec une durée ferme moyenne résiduelle des baux (WALB) portée à 5,40 ans (contre 5,10 ans au T2, pour un WALT de 6,90 ans), soutenant la progression des loyers encaissés à 0,68 M€ sur le trimestre (contre 0,60 M€ au T2).
VALORISATION - Le prix de souscription demeure stable à 250,00 € par part au 30 septembre 2026 (valeur de retrait identique en l'absence de commission de souscription à l'entrée, une commission de retrait de 5 % s'appliquant uniquement en cas de sortie avant cinq ans). Sur la base de la campagne d'expertise semestrielle arrêtée au 30 juin 2026 (réalisée par BNP Paribas Real Estate Valuation), la valeur de reconstitution s'établit à 259,59 € par part (+0,64 % par rapport aux 257,93 € de fin 2025) et la valeur de réalisation progresse de +2,98 % à 239,49 € par part (contre 232,56 €), maintenant une décote protectrice de -3,69 % entre le prix de souscription et sa référence de reconstitution. L'investissement à 100 % hors de France, avec une prépondérance du Royaume-Uni et de la Pologne, expose le patrimoine aux variations des devises locales (livre sterling et zloty) face à l'euro, un paramètre à suivre lors des prochaines campagnes d'expertise. Sur le plan bilanciel, le remboursement complet de la dette financière de fin 2025 (4,69 M€) grâce aux souscriptions du premier semestre permet d'afficher un bilan totalement désendetté avec un taux d'engagement de 0,00 % au 30 septembre 2026 (contre 8,60 % fin 2025).
DISTRIBUTION - Versé sous forme de trois acomptes mensuels de 1,46 € brut, le dividende trimestriel ressort à 4,38 € par part au 3ème trimestre 2026, strictement identique aux coupons versés aux 1er et 2ème trimestres (soit 3,33 € net après imputation de 1,05 € de fiscalité étrangère acquittée à la source). Le cumul des acomptes bruts sur neuf mois atteint 13,14 € par part en jouissance, soit un taux de distribution non annualisé de 5,26 % (7,01 % en rythme annualisé). Forte d'un report à nouveau représentant déjà plus de deux mois de distribution au 30 septembre 2026, la société de gestion confirme que le taux de distribution annuel 2026 devrait ressortir supérieur à l'objectif de long terme de 6,50 % (non garanti).
AVIS & SUIVI - Ce troisième trimestre valide la solidité du démarrage d'Epsicap Explore, qui conjugue discipline financière (0 % d'endettement, constitution précoce d'un report à nouveau supérieur à deux mois de coupon) et sélectivité immobilière. L'acquisition des commerces de Harrow en périphérie de Londres — adossée à des enseignes britanniques de premier plan et à un bail ferme de 8,4 ans — illustre la pertinence du positionnement « midcaps » paneuropéen pour capter des rendements relutifs dans un marché de taux relevés. Grâce à sa taille encore agile (44,21 M€ de capitalisation, en route vers les 50 M€ visés fin 2026) et à une décote d'entrée de -3,69 %, la SCPI dispose d'un fort levier de relution lors du déploiement de ses prochaines acquisitions, tout en appelant à une vigilance naturelle sur l'exposition aux devises hors zone euro (GBP et PLN).